Nedräkningen till IFRS 18: förstå förändringen och förbered er med BrightAnalytics
Inom finansiell rapportering är det avgörande att ligga steget före nya regelverk. Det hjälper företag att behålla marknadens förtroende och arbeta effektivt. Om ni förstår övergången till IFRS 18 kan ni säkerställa global efterlevnad, öka transparensen i den finansiella rapporteringen och kommunicera resultatet tydligare till investerare. I den här artikeln går vi igenom de viktigaste delarna av IFRS 18. Vi visar också hur ni kan förenkla övergången utan att störa den löpande rapporteringen.
Skrivet av Business Analysts Siebe Vandenbussche aoch Cato Vanhoutte – Lästid: 2 min.
Bakgrund
I årtionden gav den flexibla standarden IAS 1 företag stor frihet i hur de redovisade sitt finansiella resultat. Det var bekvämt. Samtidigt blev investerare ofta frustrerade över vaga ”Övrigt”-poster och subjektiv rapportering, som gjorde det svårt att få en tydlig bild av företagets finansiella ställning. IFRS 18 löser de här problemen direkt. Den nya standarden träder i kraft den 1 januari 2027. Den ersätter vaga strukturer med ett strikt och enhetligt ramverk som ska ta bort inkonsekvenser i finansiell rapportering världen över.
Standarden ska tillämpas retroaktivt. Därför måste ni tillämpa den på er data för 2026, så att siffrorna kan jämföras sida vid sida när standarden börjar gälla. Nedräkningen har börjat. Med BrightAnalytics blir omställningen av er datastruktur smidig och automatiserad.
IFRS 18:s tre pelare
Den nya standarden förändrar den finansiella rapporteringen i grunden på tre områden. Här är vad som förändras och hur BrightAnalytics gör det enklare att följa kraven.
1. En omarbetad resultaträkning
Den största synliga förändringen är att alla intäkter och kostnader måste klassificeras i fem separata kategorier, med två nya standardiserade delsummor.
- Rörelse: Standardkategorin för huvudverksamheten, stödverksamhet och poster av engångskaraktär, till exempel omstruktureringskostnader eller nedskrivningar av goodwill.
- Investering: Avkastning från tillgångar som genererar intäkter självständigt, till exempel utdelningar, ränta på likvida medel och resultat från joint ventures.
- Finansiering: Den rena kostnaden för att ta in kapital, till exempel banklån och obligationer, samt ränteeffekter från andra skulder som leasing och pensioner.
- Inkomstskatter: Standard skatterapportering.
- Avvecklade verksamheter: Standard rapportering av avvecklade enheter.
De två viktiga delsummorna: Ni måste nu uttryckligen redovisa rörelseresultat, som visar kärnverksamheten. Ni måste också redovisa resultat före finansiering och inkomstskatter, som visar kärnverksamheten plus avkastningen från investeringar. På så sätt kan investerare bedöma hur tillgångarna presterar helt oberoende av finansieringsbeslut.
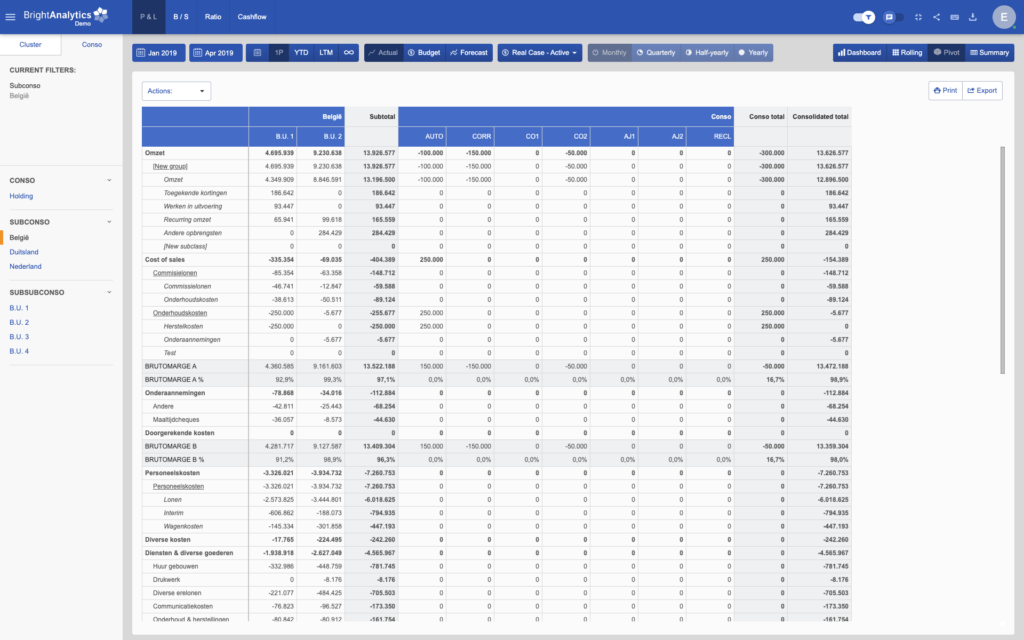
Så hjälper BrightAnalytics: Att strukturera om hela den historiska resultaträkningen kan låta överväldigande. BrightAnalytics har stöd för flera parallella rapportstrukturer inbyggt i grunden. Därför kan ni mappa er data till den nya IFRS 18-uppställningen och samtidigt behålla era befintliga strukturer för internredovisning eller lokal GAAP. Ni växlar mellan olika resultatvyer med ett klick.
2. Ordning och reda kring egna nyckeltal (MPM)
Använder ert företag egna nyckeltal som ”justerad EBITDA” för att beskriva den finansiella utvecklingen? Då granskas de noggrant under IFRS 18. Varje delsumma av intäkter och kostnader som ledningen använder och kommunicerar offentligt kallas nu ett ledningsdefinierat resultatmått (Management-defined Performance Measure, MPM). Enligt IFRS 18 gäller följande för MPM:er:
- De måste redovisas i en enda, separat not som förklarar varför måttet är användbart.
- De kräver en tydlig avstämning mot närmaste officiella delsumma enligt IFRS.
- De måste ta hänsyn till effekter av inkomstskatt och innehav utan bestämmande inflytande.
- De måste användas konsekvent mellan perioder, så att rapporteringen inte blir selektiv.
Så hjälper BrightAnalytics: För att avgöra vilka av era egna nyckeltal som räknas som MPM:er behöver ni en tydlig bild av er nuvarande rapportuppsättning. BrightAnalytics AI-agent hjälper till med det. Den utvärderar er nuvarande resultaträkning, föreslår de justeringar som behövs och visar vilka nyckeltal som måste redovisas för att övergången ska uppfylla kraven.
3. Ökad transparens, valutaeffekter och kassaflöden
IFRS 18 lämnar inget utrymme för att gömma väsentliga detaljer i vaga grupperingar:
- Begränsad användning av ”Övrigt”: Generiska ”Övrigt”-rubriker får nu bara användas i mycket begränsad omfattning. En väsentlig post måste redovisas separat.
- Upplysningar vid funktionsindelad resultaträkning: Om ni väljer funktionsindelning, alltså kostnad för sålda varor, måste ni nu redovisa fem specifika kostnadsslag i en not. Det gäller ersättningar till anställda, avskrivningar på materiella anläggningstillgångar, avskrivningar på immateriella tillgångar, nedskrivningar och nedskrivningar av varulager.
- Enhetlig hantering av valutaeffekter och kassaflöden: Valutakursvinster och valutakursförluster ska nu delas upp. De följer den ursprungliga transaktionen till kategorin rörelse, investering eller finansiering. Kassaflödesanalysen ska dessutom alltid utgå från rörelseresultatet när den indirekta metoden används. Ni behöver därför inte längre justera för räntor eller skatter senare i avstämningen.
Så hjälper BrightAnalytics: De striktare reglerna för upplysningar och valuta kräver god insyn i er data. BrightAnalytics integreras direkt med ert affärssystem och hämtar data på den mest detaljerade nivån. Med den grunden har ni exakt den datamappning som behövs för att bryta ner rörelsekostnaderna och spåra varifrån varje transaktion kommer.
Er plan för övergången: BrightAnalytics AI-agent
Det kan ta lång tid att manuellt gå igenom hela kontoplanen och anpassa den till de nya reglerna. Därför har vi byggt BrightAnalytics AI-agent för IFRS 18. Den guidar er när ni anpassar resultaträkningen. Agenten arbetar i bakgrunden och gör arbetet enklare:
- Analyserar er uppsättning: Den utvärderar er nuvarande kontoplan och resultaträkning och visar exakt vilka förändringar som krävs för att uppfylla kraven.
- Föreslår rätt placeringar: Agenten förutser automatiskt var posterna ska placeras i de nya kategorierna och de obligatoriska delsummorna.
- Ger en konkret plan: Med automatiska mappningsförslag tar den fram en tydlig plan för en smidig migrering.
- Förenklar den slutliga uppsättningen: Till sist kan ni låta agenten granska den uppdaterade strukturen igen. Då kan ni säkerställa att den uppfyller kraven i applikationen.
Vänta inte till 2027
För att vara redo den 1 januari 2027 måste er data för 2026 struktureras om retroaktivt. Ni behöver inte göra omställningen på egen hand. Med BrightAnalytics får ni det bästa av två världar: en flexibel, AI-driven plattform som automatiserar det tunga arbetet och ett dedikerat Customer Success-team som guidar er genom varje steg. Tillsammans ser vi till att era nuvarande rapporteringsflöden fungerar som vanligt medan ni anpassar er till den nya globala standarden.